Legal Opinion Advokat Basuki Rahmad ; Dugaan Korupsi Dana Hibah/Pokmas Pemprov Jatim & Prospek ” Gelombang Tiga ” Penindakan
Pasifiknews.com_Lumajang.Kasus dugaan Korupsi Dana Hibah / Pokmas di Pemprop Jawa Timur yang mencuat pada akhir 2022 , hingga saat ini Terus dicermati oleh Publik.
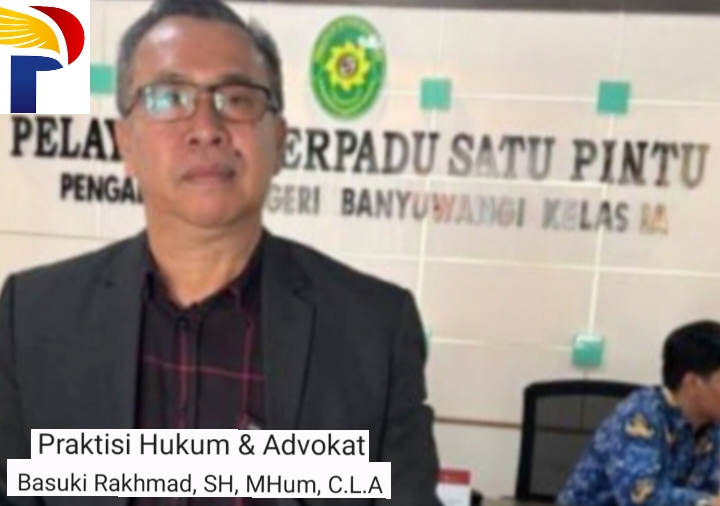
Praktisi Hukum Basuki Rakhmad (Oki) yang juga seorang Advokat, Konsultan Hukum Dan Auditor Hukum dari Dusun Kalibendo Utara RT 08 RW 03 Desa Kalibendo Kecamatan Pasirian Kabupaten Lumajang Jawa Timur dengan contak person HP 0812-4999-0111 buka suara dengan Legal Opinion nya kepada Pasifiknews.com.
Baca Juga:
Disampaikan oleh Basuki Rahmad,SH,M Hum, CLA bahwa
Per 14 Oktober 2025, perkara dugaan korupsi dana hibah/Pokmas Pemerintah Provinsi Jawa Timur berada pada fase penegakan hukum yang krusial. Proses penindakan yang dilakukan Komisi Pemberantasan Korupsi (KPK)—bermula dari temuan dan pengembangan perkara sejak akhir 2022—telah menyingkap pola relasi yang tidak sehat antara pengusul alokasi hibah, jaringan perantara, verifikator birokrasi, penerima hibah (Pokmas/ormas), hingga rekanan pelaksana.
Menurutnya Di balik jargon “pemberdayaan masyarakat”, muncul indikasi praktik potongan/“commitment fee”, rekayasa pertanggungjawaban (LPJ), dan konflik kepentingan yang berpotensi menggerus asas kemanfaatan serta merugikan keuangan daerah. Pada titik ini, publik menuntut kepastian: bahwa anggaran yang dititipkan melalui APBD benar benar kembali sebagai manfaat nyata, bukan bocor di sepanjang rantai pengusulan, verifikasi, penyaluran, dan pelaporan.
Legal opinion ini disusun untuk menjadi kerangka baca yang jernih—bukan sekadar merangkum pemberitaan—melainkan memetakan isu yuridis inti, menautkannya dengan norma positif (UU Tipikor, UU KPK, KUHAP), serta tata kelola hibah APBD (PP 12/2019, Permendagri 77/2020, Permendagri 123/2018). Dengan pendekatan tersebut, analisis tidak berhenti pada “siapa” yang ramai diperbincangkan, tetapi menyusuri “bagaimana” tindak pidana dapat terbentuk: apakah melalui jalur suap/gratifikasi (Pasal 5, 11, 12, 12B, 13 UU Tipikor) terkait jual beli alokasi hibah, atau melalui penyalahgunaan kewenangan yang menimbulkan kerugian keuangan daerah (Pasal 2 dan 3 UU Tipikor). Keduanya bisa berjalan paralel—transaksional di hulu, manipulatif di hilir—serta bertemu pada alat bukti yang sama: dokumen anggaran dan penatausahaan, NPHD, arus rekening dan SP2D, komunikasi digital, saksi/ahli, serta bukti petunjuk.
Baca Juga:
Dikatakan lebih lanjut , Di ruang publik kerap muncul pertanyaan “siapa yang akan diangkut berikutnya” pada apa yang populer disebut “Gelombang Tiga”. Secara hukum, pertanyaan ini perlu ditata ulang: bukan pada siapa, melainkan pada terpenuhinya standar “minimal dua alat bukti yang sah” (Pasal 184 KUHAP, praktik peradilan, dan putusan MK terkait) serta kebutuhan objektif/subjektif penahanan.
Baca Juga:
Itulah pagar etik dan yuridis yang membedakan analisis hukum dari spekulasi. Karena itu, dokumen ini memilih memaparkan kategori peran yang secara normatif berisiko—misalnya perantara yang menghimpun “fee” lintas daerah, pengurus Pokmas dengan pola LPJ seragam/fiktif, pejabat verifikator/penatausahaan yang memuluskan berkas bertentangan Permendagri 123/2018, atau rekanan yang merealisasikan pekerjaan di bawah standar/mark up—sembari menegaskan bahwa penetapan tersangka hanyalah domain penegak hukum setelah alat buktinya lengkap.
Lebih jauh, analisis ini dimaksudkan sebagai pedoman praktis bagi dua sisi kepentingan:
(i) pihak yang harus membela diri secara sah dan proporsional—dengan menunjukkan kepatuhan prosedural, tidak adanya kerugian keuangan daerah, serta realisasi fisik yang benar benar bermanfaat; dan (ii) pihak yang mendorong akuntabilitas publik—dengan menyiapkan paket bukti yang rapi, mendorong audit investigatif, dan menggunakan hak akses informasi publik secara bertanggung jawab. Dengan begitu, proses hukum tidak berubah menjadi ruang caci maki, melainkan forum pembuktian yang tertib, adil, dan transparan.
Akhirnya, “Gelombang Tiga” seharusnya dipahami sebagai konsekuensi logis dari pembuktian berlapis dalam perkara korupsi yang kompleks—bukan sebagai daftar nama yang ditentukan oleh tekanan opini. Fokus kita adalah memperkuat penegakan hukum berbasis alat bukti, memperbaiki celah tata kelola hibah APBD, dan mengembalikan kepercayaan warga terhadap institusi publik. Itulah sebabnya legal opinion ini menggabungkan peta norma, konstruksi perkara, peta peran berisiko, serta strategi praktis—agar manfaatnya tidak berhenti di meja baca, melainkan bekerja di lapangan kebijakan dan proses peradilan.
Baca Juga:
II. Isu Hukum Kunci
1. Tipologi delik: apakah perbuatan dominan berupa suap/gratifikasi (transaksi “fee” untuk alokasi hibah) atau penyalahgunaan kewenangan/kerugian keuangan daerah (mark up, fiktif, rekayasa LPJ).
2. Rantai pertanggungjawaban: peran pengusul/pengarah (pokir DPRD), verifikator & penatausahaan APBD (OPD/Bappeda/BPKAD/TAPD), penerima hibah (Pokmas/ormas), “korlap/pengepul”, dan rekanan penyedia barang/jasa.
3. Standar pembuktian (minimal dua alat bukti sah; “bukti permulaan yang cukup”) untuk penetapan tersangka/penahanan.
4. Kepatuhan prosedur hibah APBD: seleksi, verifikasi, penetapan dalam Pergub/DPPA, NPHD, pencairan, penggunaan, dan pertanggungjawaban sebagaimana tata kelola keuangan daerah.
Baca Juga:
III. Kerangka Hukum & Kewenangan
UU Tipikor:
• Pasal 2 & 3 (melawan hukum/menyalahgunakan kewenangan yang menimbulkan kerugian keuangan negara/daerah).
• Pasal 5, 11, 12, 12B, 13 (suap/gratifikasi kepada/oleh penyelenggara negara).
• Pasal 15 (permufakatan jahat) dan perluasan pertanggungjawaban pelaku pemberi perantara.
UU KPK 19/2019: kewenangan penyelidikan penyidikan penuntutan tipikor oleh KPK, bersifat independen dan bebas dari pengaruh kekuasaan.
KPK
KUHAP: alat bukti sah (Pasal 184), syarat penangkapan/penahanan berbasis “bukti permulaan yang cukup”; MK No. 21/PUU XII/2014 menegaskan standar minimal dua alat bukti.
Tata Kelola APBD/Hibah:
• PP 12/2019 (Pengelolaan Keuangan Daerah).
• Permendagri 77/2020 (Pedoman Teknis Pengelolaan Keuangan Daerah).
• Permendagri 123/2018 (Perubahan ke 4 Permendagri 32/2011 tentang pedoman hibah/bansos APBD, termasuk syarat ormas/Pokmas, proses, dan LPJ). Peraturan BPK+2jdih.kemendagri.go.id+2
Baca Juga:
IV. Konstruksi Perkara Hibah/Pokmas (Ringkas)
Alur reguler: usulan (sering melalui pokir DPRD) → verifikasi kelayakan (OPD teknis/Bappeda) → penetapan dalam dokumen anggaran → NPHD → pencairan → pelaksanaan → pertanggungjawaban (SPJ/LPJ). Ketidakpatuhan (syarat subjek/objek, tumpang tindih, fiktif, pemecahan paket, vendor “titipan”, LPJ rekayasa) membuka pintu Pasal 2/3 Tipikor.
Pola suap/potongan: dari rilis/berita awal, ada skema potongan/“fee” sehingga porsi yang sampai ke masyarakat hanya ±55–70% dari anggaran cair. Ini mengarah pada delik Pasal 5/11/12/12B/13 bagi pemberi/penerima/perantara.
Baca Juga:
V. Peta Peran & Potensi Pertanggungjawaban
Kategori Peran Risiko Delik Dominan Catatan
Pengusul/pengarah alokasi (mis. pihak yang mengendalikan “pokir”) Suap/gratifikasi (Pasal 11, 12, 12B), permufakatan (Pasal 15) Penyelenggara negara; conflict of interest & “jual beli alokasi”. Peraturan BPK
Perantara/“korlap”/broker fee Pemberi suap (Pasal 5, 13), turut serta Aliran dana, komunikasi, kontrol lapangan. Peraturan BPK
Pengurus Pokmas/Ormas penerima hibah Pasal 2/3 (penyalahgunaan/LPJ fiktif); jika turut bayar fee → Pasal 5/13 Wajib penuhi syarat kelembagaan & LPJ sesuai Permendagri 123/2018. Peraturan BPK
Pejabat/PPK/PA/KPA/PPTK/Verifikator OPD, Bappeda, BPKAD/TAPD Pasal 3 (menyalahgunakan kewenangan), Pasal 12 (jika menerima suap) Tanggung gugat pada tahapan verifikasi, penetapan, penatausahaan.
Peraturan BPK+1
Rekanan/pihak ketiga pelaksana Pasal 5/13 (pemberi suap), Pasal 2/3 (kolusi, pekerjaan fiktif) Keterkaitan dengan realisasi fisik & mark up. Peraturan BPK
Pembuktian akan bertumpu pada: dokumen anggaran (RKA/DPA/DPPA), NPHD/SP2D, rekening koran, audit (BPK/BPKP), komunikasi digital, saksi/ahli, dan bukti petunjuk—mengisi unsur Pasal 2/3 maupun korupsi transaksional (Pasal 5/11/12/12B/13).
Baca Juga:
VI. Apa yang Dimaksud “Gelombang Tiga” & Siapa Berpotensi Terseret?
Secara hukum, KPK hanya dapat menetapkan/menahan tersangka bila sudah ada minimal dua alat bukti dan kebutuhan objektif/subjektif penahanan terpenuhi (misalnya dikhawatirkan melarikan diri/merusak barang bukti). Karena itu, tidak etis dan tidak sah bagi kami menyebut nama individu yang “akan diangkut” berikutnya. Namun, berdasarkan konstruksi delik & rantai proses, kategori pihak yang paling berisiko pada fase penindakan lanjutan adalah:
• Perantara/“korlap” yang mengumpulkan fee dan mengatur distribusi Pokmas lintas daerah;
• Pengurus Pokmas dengan pola LPJ seragam/fiktif atau hubungan afiliasi dengan pengusul;
• Pejabat verifikator/penatausahaan yang memuluskan berkas yang nyata nyata tak memenuhi Permendagri 123/2018/ketentuan teknis;
• Rekanan yang mengerjakan proyek “hibah barang/jasa” dengan indikasi mark up/realisasi tak sesuai.
Kriteria ini bukan vonis—melainkan indikator risiko yuridis bila alat bukti mendukung.
Status faktual saat ini: KPK resmi umumkan 21 tersangka dan menahan 4 orang; kelanjutannya bergantung perkembangan pembuktian KPK.
Baca Juga:
VII. Kepatuhan Hibah APBD: Titik Rawan & Pencegahan
A. Rujukan Hukum (ringkas)
• PP 12/2019 tentang Pengelolaan Keuangan Daerah—mengatur siklus perencanaan–penganggaran–pelaksanaan–penatausahaan–pelaporan–pertanggungjawaban, termasuk belanja hibah/bansos dalam kerangka APBD.
• Permendagri 32/2011 ttg Pedoman Pemberian Hibah & Bansos (beserta perubahannya, termasuk Permendagri 14/2016 dan pembaruan sampai Permendagri 99/2019)—mengatur persyaratan penerima, verifikasi, NPHD, pencairan, dan LPJ.
• Permendagri 77/2020 ttg Pedoman Teknis Pengelolaan Keuangan Daerah—menurunkan PP 12/2019 ke prosedur teknis OPD/SKPKD, termasuk penganggaran, pelaksanaan, penatausahaan, pelaporan hibah.
• SPKN BPK 2017 (Peraturan BPK No. 1/2017)—standar audit atas kepatuhan, pengendalian intern, dan pelaporan hibah/bansos.
B. Titik Rawan & Langkah Pencegahan per Tahap
1) Usulan & Persyaratan Penerima
Titik rawan:
• Legalitas organisasi tidak sah/“pinjam bendera” (ormas/pokmas baru dibentuk menjelang penetapan, tidak punya domisili/sekretariat tetap, tidak memiliki NPWP/rek. bank atas nama lembaga).
• Riwayat kinerja tidak jelas; proposal tidak sinkron dengan RKPD/Renja OPD.
• Duplikasi pendanaan (sumber lain: APBN/Dana Desa/CSR).
Pencegahan (kontrol):
• Check badan hukum/ormas (AHU Online/akta/AD-ART), SK kepengurusan & domisili, NPWP, rekening lembaga; minimal usia/riwayat kegiatan (mis. ≥1–2 th) yang dapat dibuktikan.
• Screening integritas: konflik kepentingan, hubungan dengan pejabat pengusul, atau afiliasi politis yang berpotensi menimbulkan “titipan”.
• Uji manfaat & kesesuaian terhadap RKPD/Renja; minta bukti dukung: profil program, RAB wajar, lokasi, sasaran penerima manfaat.
(Dasar: syarat penerima ormas/pokmas, domisili & sekretariat, serta verifikasi kelayakan sebelum penetapan penerima hibah.)
Baca Juga:
2) Verifikasi Kelayakan Teknis & Manfaat oleh OPD
Titik rawan: verifikasi administratif-formal tanpa uji lapangan, RAB tidak rasional, sasaran/manfaat tidak terukur, tidak ada baseline, dan tidak ada analisis duplikasi program.(Jhon).
Baca Juga:
Artikel Terkait